Γιατί η τιμή που βλέπεις στην οθόνη δεν είναι καθαρή ζήτηση για το asset — αλλά η προβολή ενός μοχλευμένου, ανακλαστικού μηχανισμού που ζει πάνω από το spot.
Δύο αγορές, ένας αριθμός
Όταν κοιτάς την τιμή του Bitcoin ή οποιουδήποτε νομίσματος, βλέπεις έναν αριθμό. Αυτό που δεν βλέπεις είναι ότι πίσω από τον αριθμό υπάρχουν δύο διαφορετικές αγορές που παλεύουν για το ποιος τον ορίζει.
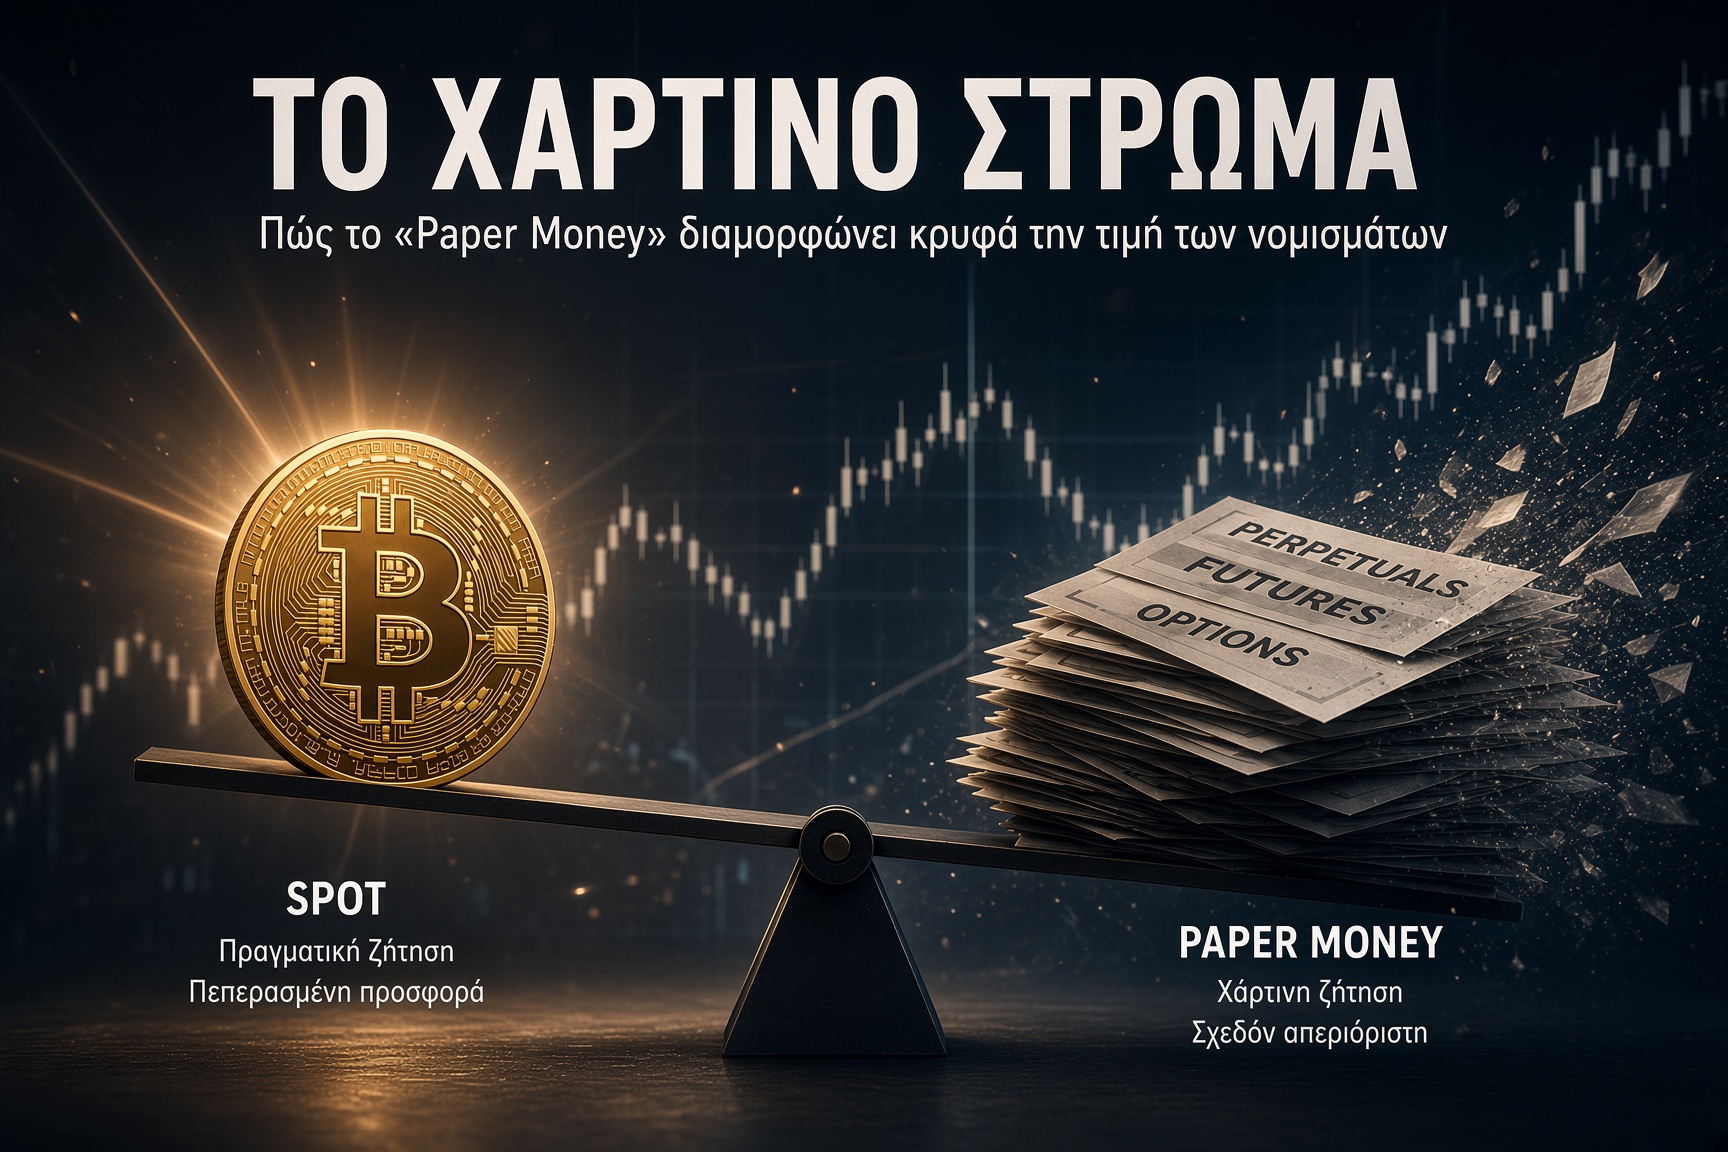
Η πρώτη είναι η πραγματική αγορά: το spot, τα νομίσματα που πραγματικά αλλάζουν χέρια, η προσφορά που είναι εξ ορισμού πεπερασμένη — 21 εκατομμύρια BTC, ό,τι κυκλοφορεί από κάθε token, τίποτα παραπάνω.
Η δεύτερη είναι η χάρτινη αγορά: παράγωγα, perpetuals, futures, options, τυλιγμένα (wrapped) και συνθετικά tokens, και — το πιο υποτιμημένο κομμάτι — τα υπόλοιπα που «κρατάς» σε ένα exchange, τα οποία δεν είναι νομίσματα αλλά υποσχέσεις για νομίσματα. Αυτό το στρώμα μπορεί να δημιουργηθεί σχεδόν χωρίς όριο. Δεν υπάρχει φυσικός περιορισμός στο πόσα συμβόλαια μπορούν να ανοίξουν δύο άνθρωποι που στοιχηματίζουν ο ένας κόντρα στον άλλο.
Η ένταση ανάμεσα σε αυτά τα δύο στρώματα — το πεπερασμένο και το σχεδόν άπειρο — είναι ο πραγματικός κινητήρας της μεταβλητότητας. Ας δούμε πώς δουλεύει, βήμα-βήμα.
Πώς δημιουργείται νέα ζήτηση χωρίς να αγγιχτεί το spot
Το κρίσιμο σημείο που χάνουν οι περισσότεροι: μια long θέση σε perpetual είναι ζήτηση, αλλά όχι ζήτηση για το asset.
Όταν ανοίγεις long σε ένα perp, δεν αγοράζεις Bitcoin. Συνάπτεις ένα συμβόλαιο με κάποιον που πήρε την αντίθετη πλευρά. Η θέση σου υπάρχει, το exposure σου είναι πραγματικό, το P&L σου κινείται με την τιμή — αλλά κανένα spot coin δεν αγοράστηκε. Δύο traders δημιούργησαν ζήτηση «από τον αέρα», χωρίς να αγγίξουν το πεπερασμένο απόθεμα.
Πρόσθεσε τη μόχλευση και το φαινόμενο μεγεθύνεται. Με 1 δολάριο margin και μόχλευση 20x, δημιουργείς 20 δολάρια notional ζήτησης. Το σήμα «υπάρχει αγοραστική πίεση» εκπέμπεται με εικοσαπλάσια ένταση από το πραγματικό κεφάλαιο πίσω του.
Εδώ γεννιέται το πρώτο πρόβλημα. Αυτή η χάρτινη ζήτηση δεν καταναλώνει προσφορά. Δεν βγάζει coins από την αγορά, δεν σφίγγει το order book, δεν αναγκάζει κανέναν να πουλήσει κάτι που κρατάει. Είναι ζήτηση που μπορεί να εξαφανιστεί το ίδιο εύκολα και γρήγορα με την οποία εμφανίστηκε — γιατί το να κλείσεις ένα συμβόλαιο είναι ένα κλικ, ενώ το να πουλήσεις πραγματικά coins που κατέχεις είναι απόφαση.
Εκτροπή τιμής: όταν το χαρτί ξεφεύγει από το πραγματικό
Επειδή το perp και το spot είναι δύο διαφορετικά instruments, οι τιμές τους αποκλίνουν. Αυτή η απόκλιση λέγεται basis.
Όταν η χάρτινη ζήτηση φουσκώνει — πολλοί long, ενθουσιασμός, μόχλευση — το perp αρχίζει να διαπραγματεύεται με premium πάνω από την spot τιμή αναφοράς (index). Θετικό basis, contango. Το αντίστροφο, όταν επικρατεί πανικός και όλοι θέλουν να είναι short, το perp πέφτει κάτω από το spot: αρνητικό basis, backwardation.
Αυτή η εκτροπή δεν είναι απλώς μια περιέργεια. Είναι το σήμα ανισορροπίας μεταξύ των δύο στρωμάτων. Και όσο μεγαλύτερη γίνεται, τόσο ισχυρότερες οι δυνάμεις που προσπαθούν να την κλείσουν. Η πρώτη και σημαντικότερη από αυτές είναι τα funding rates.
Funding rates: ο θερμοστάτης που αγκυρώνει το χαρτί στο πραγματικό
Τα perpetuals έχουν ένα δομικό πρόβλημα: δεν λήγουν ποτέ. Ένα κανονικό future με ημερομηνία λήξης συγκλίνει αναγκαστικά με το spot στη λήξη. Το perp δεν έχει λήξη — άρα χρειάζεται έναν άλλο μηχανισμό για να μη φύγει μακριά από την πραγματική τιμή. Αυτός ο μηχανισμός είναι το funding rate.
Η λογική είναι απλή και κομψή: όταν το perp είναι πάνω από το spot (πάρα πολλοί long), οι long πληρώνουν τους short. Όταν είναι κάτω από το spot (πάρα πολλοί short), οι short πληρώνουν τους long. Το funding είναι ένα κόστος κατοχής θέσης που τιμωρεί την υπερβάλλουσα πλευρά και ανταμείβει την αντίθετη.
Αλλά εδώ κρύβεται το πιο ενδιαφέρον κομμάτι, αυτό που κάνει το funding να μην είναι απλώς ένα εσωτερικό λογιστικό παιχνίδι μεταξύ traders: το funding μετατρέπει μέρος της χάρτινης πίεσης σε πραγματική αγορά spot.
Το cash-and-carry: η γέφυρα ανάμεσα στα δύο στρώματα
Όταν το funding γίνεται αρκετά θετικό, εμφανίζεται ο arbitrageur. Η κίνηση είναι κλασική cash-and-carry και είναι delta-neutral: αγοράζει spot Bitcoin και ταυτόχρονα ανοίγει short το perp στο ίδιο μέγεθος. Δεν έχει καμία έκθεση στην τιμή — αν το BTC ανέβει, κερδίζει στο spot και χάνει στο short, ισοσκελισμένα. Το κέρδος του είναι καθαρά το funding που εισπράττει ως short, όσο διαρκεί η ανισορροπία.
Πρόσεξε τι έγινε εδώ. Για να στηθεί αυτό το delta-neutral trade, ο arbitrageur αγόρασε πραγματικό spot. Δηλαδή η υπερβολική χάρτινη ζήτηση των long, μέσω του funding, τράβηξε τελικά κεφάλαιο στο spot και σφίξε την πραγματική προσφορά. Το funding είναι η γέφυρα που μεταφέρει πίεση από το χάρτινο στρώμα στο πραγματικό.
Και λειτουργεί και προς τις δύο κατευθύνσεις — εδώ είναι ο κίνδυνος. Όταν το funding αντιστραφεί ή απλά πάψει να αξίζει, το carry trade ξετυλίγεται: ο arbitrageur κλείνει το short και πουλάει το spot που κρατούσε. Έτσι, χάρτινη ζήτηση που είχε προσωρινά «στερεοποιηθεί» σε spot buying, επιστρέφει ως spot selling. Η ισορροπία δεν είναι δωρεάν· έρχεται με μια ουρά ρευστοποίησης πίεσης που περιμένει τη σειρά της.
Market makers: ποιος πραγματικά απορροφά (ή μεγεθύνει) την κίνηση
Πίσω από κάθε συναλλαγή σου υπάρχει, τις περισσότερες φορές, ένας market maker — ένας διαμορφωτής αγοράς που δίνει τιμές αγοράς και πώλησης και βγάζει το spread. Ο MM δεν θέλει κατεύθυνση· θέλει να μείνει delta-neutral, αδιάφορος στο αν ανεβαίνει ή κατεβαίνει η αγορά.
Αυτό σημαίνει ότι κάθε φορά που παίρνει την αντίθετη πλευρά της δικής σου συναλλαγής, πρέπει αμέσως να αντισταθμίσει (hedge) το inventory του — στο spot, σε futures, σε options. Αυτές οι ροές αντιστάθμισης είναι το κανάλι μέσα από το οποίο η χάρτινη δραστηριότητα μεταφράζεται σε πραγματική πίεση στα order books. Ο MM είναι, με άλλα λόγια, ένας ακόμη μηχανισμός που συνδέει τα δύο στρώματα.
Το επικίνδυνο σημείο είναι το gamma. Όταν οι market makers είναι short gamma (τυπικά επειδή έχουν πουλήσει options στην αγορά), το hedging τους τους αναγκάζει να αγοράζουν καθώς η τιμή ανεβαίνει και να πουλάνε καθώς πέφτει — δηλαδή να κυνηγούν την κίνηση αντί να την απορροφούν. Αντί να είναι απορροφητήρας κραδασμών, γίνονται επιταχυντής. Αυτό είναι το μηχανικό καύσιμο πίσω από τα βίαια squeezes και τις καταρρεύσεις: όχι απαραίτητα «είδηση» ή θεμελιώδης λόγος, αλλά αναγκαστικό hedging που τρέφει τον εαυτό του.
Άρα η ίδια δομή που κανονικά αντισταθμίζει και σταθεροποιεί (delta-neutral MMs, arbitrageurs, funding) μπορεί, κάτω από συγκεκριμένες συνθήκες positioning, να αντιστρέψει πρόσημο και να μεγεθύνει. Δεν είναι δύο διαφορετικά καθεστώτα· είναι το ίδιο σύστημα σε δύο καταστάσεις.
Κλασματική κάλυψη σε custodians: το πιο σιωπηλό χάρτινο στρώμα
Ό,τι είπαμε μέχρι τώρα αφορά παράγωγα — ανοιχτά, μετρήσιμα, ορατά στα data. Υπάρχει όμως ένα χάρτινο στρώμα που κρύβεται στο σκοτάδι μέχρι τη στιγμή που εκρήγνυται: η κλασματική κάλυψη στους θεματοφύλακες (custodians) και τα κεντρικοποιημένα exchanges.
Όταν κρατάς coins σε ένα exchange, δεν κρατάς coins. Κρατάς ένα IOU — μια εγγραφή σε μια βάση δεδομένων που λέει ότι το exchange σου χρωστάει τόσα BTC. Αν το exchange λειτουργεί με πλήρη κάλυψη 1:1, το IOU αντιστοιχεί σε πραγματικό coin σε cold storage. Αν όμως λειτουργεί με κλασματική κάλυψη — αν δανείζει τα assets των πελατών, αν κάνει rehypothecation (επαναενεχυρίαση) των εγγυήσεων, αν χρησιμοποιεί το inventory για δικά του trades — τότε υπάρχουν περισσότερα «χάρτινα coins» από πραγματικά.
Αυτό είναι, στην ουσία, χάρτινη προσφορά. Και δρα με τρόπο ύπουλο: μπορεί να καταπιέζει την τιμή, γιατί ικανοποιεί ζήτηση χωρίς να χρειάζεται να κινηθεί ούτε ένα πραγματικό coin. Ένας αγοραστής που «αγοράζει BTC» και το αφήνει στο exchange μπορεί να μην έχει προκαλέσει καμία πραγματική αγορά spot — απλώς πήρε ένα IOU απέναντι σε ένα άλλο IOU.
Το πρόβλημα δεν φαίνεται ποτέ σε φυσιολογικές συνθήκες. Φαίνεται μόνο στο bank run. Όταν όλοι θελήσουν ταυτόχρονα να αποσύρουν πραγματικά coins, το κενό ανάμεσα στα IOU και το πραγματικό απόθεμα αποκαλύπτεται βίαια — και τότε έχουμε αναγκαστικές ρευστοποιήσεις, παγώματα αναλήψεων, και πραγματική ανακάλυψη τιμής προς τα κάτω. Mt. Gox, Celsius, FTX: κάθε φορά, η ίδια ιστορία με διαφορετικά ονόματα — το χάρτινο στρώμα που φαινόταν αόρατο, μέχρι που δεν φαινόταν τίποτε άλλο.
Το αντίδοτο εδώ δεν είναι τεχνικό, είναι φιλοσοφικό: proof of reserves ως ελάχιστη διαφάνεια, και self-custody ως τελική απάντηση. Ένα coin που κατέχεις εσύ, με τα δικά σου κλειδιά, δεν είναι χαρτί. Είναι το μόνο κομμάτι αυτής της αγοράς που δεν είναι υπόσχεση κάποιου άλλου.
Open interest: ο θερμιδομετρητής του χάρτινου στρώματος
Πώς μετράμε πόσο μεγάλο έχει γίνει το χάρτινο στρώμα των παραγώγων; Με το open interest (OI) — το σύνολο των ανοιχτών συμβολαίων σε κάθε δεδομένη στιγμή. Το OI δεν είναι όγκος συναλλαγών· είναι το μέγεθος του ανοιχτού στοιχήματος που κάθεται πάνω στην αγορά.
Το OI από μόνο του δεν λέει κατεύθυνση. Λέει έκθεση. Και το πραγματικό νόημα προκύπτει όταν το διαβάσεις μαζί με την τιμή:
- OI ανεβαίνει + τιμή ανεβαίνει: νέο χρήμα μπαίνει, νέες μοχλευμένες long θέσεις. Ανοδικό στην επιφάνεια — αλλά εύθραυστο. Όσο μεγαλώνει το OI σε άνοδο, τόσο μεγαλύτερη η στοίβα από long που περιμένει να ρευστοποιηθεί αν γυρίσει η αγορά.
- OI ανεβαίνει + τιμή κατεβαίνει: νέες short θέσεις με πεποίθηση, ή μοχλευμένη πίεση προς τα κάτω.
- OI κατεβαίνει + τιμή κινείται απότομα: αυτό είναι deleveraging — κλείσιμο θέσεων, όχι νέο στοίχημα. Ρευστοποιήσεις ή προληπτικό ξεφόρτωμα.
Το πραγματικά χρήσιμο μέγεθος δεν είναι το απόλυτο OI, αλλά το OI σε σχέση με το spot volume ή το market cap — δηλαδή πόση μόχλευση έχει συσσωρευτεί στο σύστημα. Υψηλό OI σε σχέση με το spot, συνδυασμένο με έντονο μονόπλευρο funding, σημαίνει ένα πράγμα: το σύστημα είναι γεμάτο καύσιμα. Όχι απαραίτητα ότι θα γίνει έκρηξη σήμερα, αλλά ότι ένα μικρό σπινθήρισμα αρκεί για μεγάλη κίνηση.
Ρευστοποιήσεις: όταν όλα καταρρέουν μαζί
Εδώ συναντιούνται όλα τα προηγούμενα. Η ρευστοποίηση είναι ο μηχανισμός με τον οποίο το χάρτινο στρώμα εκτονώνεται βίαια.
Η μηχανική είναι απλή και αμείλικτη. Μια μοχλευμένη θέση έχει ένα σημείο ρευστοποίησης. Όταν η τιμή το αγγίξει, το exchange κλείνει αναγκαστικά τη θέση με market order. Αυτό το forced order σπρώχνει την τιμή ακόμα πιο κάτω (ή πάνω), φτάνοντας στο επόμενο σημείο ρευστοποίησης, που πυροδοτεί το επόμενο forced order — και έχεις cascade. Ένας καταρράκτης όπου κάθε ρευστοποίηση προκαλεί την επόμενη.
Γι' αυτό οι μεγάλες κινήσεις έρχονται εκεί που συσσωρεύεται ρευστότητα: εκεί που στοιβάζονται τα stops και τα liquidation levels. Τα liquidation heatmaps δείχνουν ακριβώς αυτές τις «πισίνες» — και η αγορά έχει την τάση να κινείται προς τα εκεί σαν μαγνήτης, γιατί εκεί βρίσκεται η ρευστότητα που χρειάζονται οι μεγάλοι για να κλείσουν θέσεις.
Long squeeze και short squeeze είναι το ίδιο φαινόμενο σε αντίθετες κατευθύνσεις. Το short squeeze — υπερβολικά πολλοί short που αναγκάζονται να αγοράσουν πίσω καθώς η τιμή ανεβαίνει — είναι συχνά η μηχανική εξήγηση πίσω από μια ξαφνική κάθετη άνοδο που μοιάζει με «επανεκκίνηση κύκλου», ενώ στην πραγματικότητα είναι απλό short covering. Το να ξεχωρίζεις τα δύο είναι ίσως η πιο πρακτική δεξιότητα ανάγνωσης αγοράς: ανεβαίνει επειδή μπαίνει πραγματική ζήτηση, ή επειδή αναγκαστικά κλείνουν χάρτινες θέσεις;
Και τώρα η σύνθεση. Υψηλό OI + μονόπλευρο funding + custodial stress = τέλειες συνθήκες για cascade. Το OI λέει πόσο μεγάλη είναι η στοίβα. Το funding λέει προς ποια πλευρά γέρνει και ποιος πληρώνει για να τη στηρίξει. Το custodial risk λέει πόσο αντέχει η υποδομή αν όλοι τρέξουν ταυτόχρονα προς την έξοδο. Όταν ευθυγραμμιστούν, η ρευστοποίηση δεν είναι «αν» αλλά «πότε».
Πώς αντισταθμίζεται — και γιατί η ισορροπία έρχεται πάντα με βία
Το σύστημα αυτο-διορθώνεται, αλλά όχι απαλά. Οι δυνάμεις εξισορρόπησης είναι πραγματικές:
Οι arbitrageurs κλείνουν το basis με cash-and-carry, μετατρέποντας τη χάρτινη απόκλιση σε πραγματικές spot ροές. Το funding λειτουργεί ως θερμοστάτης, τιμωρώντας την υπερβάλλουσα πλευρά μέχρι να αποδυναμωθεί. Οι market makers απορροφούν ανισορροπίες όσο μένουν long gamma. Και η ίδια η ρευστοποίηση είναι, τελικά, ο μηχανισμός reset — καθαρίζει τη μόχλευση, μηδενίζει το OI, επαναφέρει το funding στο ουδέτερο.
Το ζήτημα είναι ότι αυτή η επαναφορά περνάει μέσα από την καταστροφή θέσεων. Η ισορροπία δεν επιτυγχάνεται με μια ήπια σύγκλιση· επιτυγχάνεται με ένα βίαιο ξεφόρτωμα που μεταφέρει πλούτο από τους υπερμοχλευμένους στους υπομονετικούς. Το χάρτινο στρώμα φουσκώνει σιωπηλά και ξεφουσκώνει με κρότο.
Το πρακτικό συμπέρασμα
Το βασικό μάθημα είναι επιστημολογικό: η τιμή στην οθόνη δεν είναι καθαρή ζήτηση για το asset. Είναι η προβολή ενός μοχλευμένου, ανακλαστικού μηχανισμού όπου η χάρτινη ζήτηση, το funding, το positioning των market makers, η κλασματική κάλυψη και το open interest αλληλεπιδρούν διαρκώς. Πολλές φορές, αυτό που φαίνεται σαν «η αγορά αποφάσισε κάτι» είναι απλώς η μηχανική του χάρτινου στρώματος που εκτονώνεται.
Τρία πράγματα να παρακολουθείς μαζί, ποτέ μεμονωμένα:
- Το funding σου λέει προς ποια πλευρά είναι στριμωγμένη η αγορά και πόσο κοστίζει να μείνεις εκεί.
- Το open interest σου λέει πόσο μεγάλο είναι το καύσιμο για την επόμενη βίαιη κίνηση.
- Το basis σου λέει πόσο έχει ξεφύγει το χαρτί από το πραγματικό.
Όταν και τα τρία δείχνουν ακραίες τιμές προς την ίδια κατεύθυνση, δεν χρειάζεται είδηση για να έρθει η κίνηση. Το σύστημα την κουβαλάει ήδη μέσα του.
Και το τελευταίο, το πιο σημαντικό. Όλο αυτό το οικοδόμημα — τα παράγωγα, τα IOU, τα συνθετικά, οι υποσχέσεις πάνω σε υποσχέσεις — στέκεται πάνω σε ένα και μόνο πραγματικό στρώμα: τα coins που κάποιος όντως κατέχει, με τα δικά του κλειδιά, εκτός συστήματος. Όσο μεγαλώνει το χάρτινο στρώμα, τόσο πιο πολύτιμη γίνεται η διάκριση ανάμεσα σε κατοχή και αξίωση. Το να ξέρεις σε ποια πλευρά αυτής της γραμμής στέκεσαι είναι, τελικά, η μόνη πραγματική άμυνα.